【ヘッジファンド投資をお考えの方へ】
0120-104-359
平日 10時~19時
【ヘッジファンド投資をお考えの方へ】
0120-104-359
平日 10時~19時
世界の債券市場で、長期金利の上昇が改めて注目されています。
米国では2026年9月8日時点で10年国債利回りが4.80%まで上昇し、30年国債は5.25%となっています。一方、日本でも9月1日に実施された10年国債入札の平均落札利回りが2.995%、最高落札利回りが3.011%となり、「日本の10年金利3%」が現実のものとなってきました。
2020年1月~2026年8月(月末値)
なぜ、日米で同時に長期金利が上昇しているのでしょうか。
「インフレが続いているから」「中央銀行が利上げしているから」という説明だけでは、現在の金利上昇を十分に捉えることはできません。
現在起きている変化を理解するには、まず長期金利を構成する要素に分けて考える必要があります。
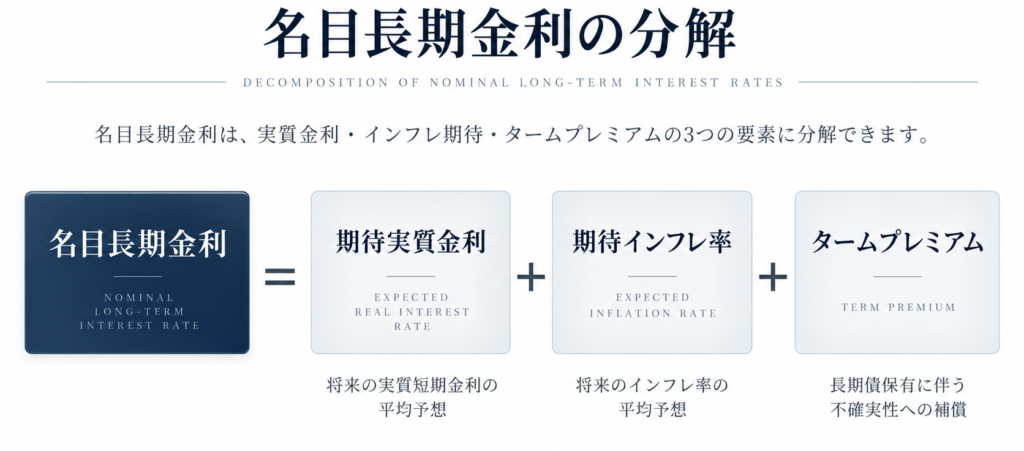
名目長期金利は、概念的には次の3つの要素に分解できます。
名目長期金利 = 期待実質金利 + 期待インフレ率 + タームプレミアム
ここでいう「期待実質金利」とは、より厳密には将来の実質短期金利について、その長期債の残存期間にわたる平均的な予想を指します。
「期待インフレ率」は、同じ期間に市場参加者が予想する平均的な物価上昇率です。
そして「タームプレミアム」とは、短期債を順次保有する代わりに長期債を保有することで負担する不確実性に対して、投資家が求める追加的な利回りです。
タームプレミアムには、将来の金利変動リスク、予想を上回るインフレが発生するリスク、金融政策の不確実性、国債の需給、財政運営への懸念、市場流動性など、さまざまな要因が影響します。
したがって、中央銀行が政策金利を引き下げれば、必ず長期金利も同じだけ低下するわけではありません。
政策金利の低下によって期待実質金利が下がっても、財政不安や国債供給の増加によってタームプレミアムが上昇すれば、長期金利は高止まりする可能性があります。
現在の日米では、この3つの構成要素がそれぞれ異なる理由によって押し上げられています。
まず米国で重要なのが、期待実質金利の高さです。
米連邦準備制度理事会(FRB)はFF金利の誘導目標を3.50~3.75%としています。インフレ率はなお2%目標を上回っており、2026年9月3日のウォラーFRB理事の講演によれば、7月までの前年比PCE物価指数は3.7%、コアPCEは3.3%でした。
一方で、米国経済が深刻な景気後退に陥っているわけでもありません。
経済が比較的底堅ければ、FRBが政策金利を急速に引き下げる必要性は小さくなります。その結果、市場が予想する将来の実質短期金利も高くなりやすくなります。
この状況は、物価連動国債(TIPS)の実質利回りからも確認できます。
2026年9月8日時点で、米国10年TIPSの実質利回りは2.43%でした。名目10年国債利回りが4.80%であることを考えると、現在の米長期金利の高さは単純なインフレ期待だけでは説明できません。
2020年1月~2026年8月(月末値)
なお、TIPSの実質利回りには実質金利の期待だけでなく実質金利に関するタームプレミアムなども含まれるため、理論上の「期待実質金利」と完全に同じものではありません。それでも、市場で実質金利部分そのものが高い水準にあることを示す有力な指標です。
さらに米国では、AI関連投資が期待実質金利を押し上げる可能性も注目されています。
データセンター、半導体、発電設備、送電網、ソフトウエアなど、AIの普及には巨額の設備投資が必要です。
FRBのジェファーソン副議長は2026年7月、AIによって企業の生産性や将来利益への期待が高まれば、企業は設備投資を増やし、資金需要も拡大すると指摘しています。
さらに、こうした変化が長期的な中立金利、いわゆる「r*」を引き上げる可能性にも言及しています。
中立金利とは、景気を刺激も抑制もしない実質金利の水準です。
仮にAIによって企業が高い投資収益率を期待できるようになれば、以前より高い金利でも資金を借りて投資する企業が増えます。
つまり、
AIによる生産性期待の上昇
→ 設備投資・資金需要の増加
→ 中立実質金利の上昇
→ 期待実質金利の上昇
→ 長期金利上昇
という経路です。
AIブームは株式市場だけのテーマではなく、長期金利を押し上げる可能性を持つ債券市場のテーマでもあるのです。
長期金利を構成する二つ目の要素が期待インフレ率です。
米10年国債利回り4.80%から10年TIPS実質利回り2.43%を差し引くと、10年のブレークイーブン・インフレ率は約2.37%となります。
ブレークイーブン・インフレ率にはインフレ・リスクプレミアムやTIPS固有の流動性要因なども含まれるため、「純粋な期待インフレ率」と同一ではありません。
それでも、債券市場が今後10年間について、ゼロインフレや極めて低いインフレを想定しているわけではないことは明らかです。
2008年の金融危機以降、世界の債券市場では「インフレは低く、中央銀行は低金利を続ける」という前提が長く続きました。
現在はその前提が変わりつつあります。
期待インフレ率が2%前後で定着するのであれば、実質金利が同じであっても、名目長期金利はかつてより高くなるのが自然です。
そして現在の米国で特に重要なのが、三つ目の「タームプレミアム」です。
米議会予算局(CBO)は、2026年度の連邦財政赤字を1.9兆ドル、GDP比5.8%と予測しています。
さらに、一般投資家が保有する連邦政府債務は2026年のGDP比101%から、2036年には120%まで上昇するとしています。
巨額の財政赤字を賄うためには、政府は継続して国債を発行しなければなりません。
米財務省は2026年7~9月期だけで7390億ドル、10~12月期にも6280億ドルの市場性国債による純調達を見込んでいます。
国債供給が増えれば、その国債を誰かが保有する必要があります。
投資家が「今後さらに国債が増える」「将来の金利やインフレ、財政政策が読みにくい」と考えるようになれば、10年、20年、30年という長期にわたって国債を保有するために、より高い利回りを要求するようになります。
これがタームプレミアムの上昇につながります。
米国の財政拡張は、期待実質金利にもタームプレミアムにも作用する可能性があります。
政府による資金需要の増加が民間の資金需要と競合すれば実質金利を押し上げる一方、巨額の国債供給や将来の財政への不確実性はタームプレミアムを押し上げる方向に働きます。
つまり現在の米国では、
期待実質金利の高さ
+ 期待インフレ率の高止まり
+ タームプレミアムの上昇圧力
という3つの要素が重なり、長期金利が下がりにくい環境が形成されていると考えられます。
日本についても、同じ3つの要素で整理できます。
まず期待実質金利です。
日銀は2026年6月の金融政策決定会合で政策金利を1.0%程度へ引き上げました。7月の展望レポートでも、経済・物価情勢が見通しに沿って推移すれば、引き続き政策金利を引き上げて金融緩和の度合いを調整していく方針を示しています。
日本では長い間、「政策金利はほぼゼロから上がらない」という予想が長期金利を強く抑えてきました。
しかし、政策金利が1%となり、今後さらに正常化する可能性が意識されれば、市場が予想する将来の実質短期金利も従来より高くなります。
現在の日本の金利上昇は、単純な「国債売り」というよりも、デフレ期に極端に低く抑えられていた実質金利が、通常の金融政策が機能する世界へ戻る過程と捉えることができます。
二つ目は期待インフレ率です。
日銀は2026年7月の展望レポートで、生鮮食品を除く消費者物価指数について、2026年度+2.5%、2027年度+2.4%、2028年度+2.0%と予想しています。
もちろん、日銀の物価見通しと市場の期待インフレ率は同じものではありません。
しかし重要なのは、日本経済が長年続いた「物価はほとんど上昇しない」という状態から明確に変化したことです。
仮に市場参加者が長期的にも2%程度の物価上昇を想定するようになれば、名目長期金利はその分だけ高くなる必要があります。
かつての日本では、
低い実質金利 + ほぼゼロの期待インフレ率
という組み合わせが長期金利を極端に低くしていました。
現在は、この二つが同時に上方へ動いている可能性があります。
そして日本で特に重要なのが、タームプレミアムの変化です。
日銀は長年にわたり巨額の国債を買い入れ、日本国債市場における圧倒的な買い手となってきました。
中央銀行が価格にかかわらず大量の国債を購入すれば、民間投資家が負担するデュレーション・リスクは市場から吸収されます。その結果、長期国債を保有するために市場が要求するタームプレミアムも低く抑えられやすくなります。
しかし日銀は2024年夏以降、国債買入れを段階的に減額しています。
2026年6月に確認された計画では、2027年1~3月まで月間の国債買入れ予定額を原則として毎四半期約2000億円ずつ減らし、2027年4月以降は月2兆円程度とする方針です。
これは今後、日本国債の金利形成において民間投資家の役割が大きくなることを意味します。
銀行、生命保険会社、年金、個人投資家などが日銀に代わって国債を保有するのであれば、投資家が金利変動リスクを負担するために必要と考える利回りが、より市場価格に反映されることになります。
実際、日銀自身も2026年8月の分析で、国債買入れ減額による金利形成への影響が徐々に表れている一方、最近の長期金利上昇には基調的な物価上昇率などのファンダメンタルズも相応に作用していると分析しています。
つまり、日本の金利上昇を「日銀が国債を買わなくなったから」とだけ説明するのは正しくありません。
期待実質金利、期待インフレ率、タームプレミアムの3つすべてが正常化していると考える方が実態に近いでしょう。
今後、日本でも無視できなくなるのが財政と長期金利の関係です。
財務省の2027年度概算要求では、債務償還費や利払いなどを含む国債費が36兆6386億円となり、2026年度当初予算から5兆3628億円増加しています。このうち「利子及割引料」は16兆5888億円で、前年比3兆5516億円増となっています。
もちろん、金利上昇だけが国債費増加の原因ではありません。
ただし、日本は政府債務残高が非常に大きいため、高い金利が続けば既発債の借り換えが進むにつれて利払い負担は徐々に増加します。
市場が将来の財政運営や国債供給に対してより大きな不確実性を感じるようになれば、長期国債を保有するために要求するタームプレミアムが高まる可能性があります。
この点でも、日本国債市場は「日銀が金利を決める市場」から、「民間投資家が財政や需給まで含めて価格を決める市場」へと徐々に戻りつつあると考えられます。
ここまで整理すると、日米の長期金利上昇は同じ式で説明できる一方、その中身が異なることが分かります。
名目長期金利 = 期待実質金利 + 期待インフレ率 + タームプレミアム
米国では、強い経済やAI投資によって期待実質金利が高止まりし、インフレ期待も完全には低下していません。さらに巨額の財政赤字、国債供給、政策や財政に対する不確実性がタームプレミアムを押し上げる要因になっています。
一言で表せば、
「金利は下がるはずだったが、経済・投資需要・財政が強いため、下がりにくい」
という構図です。
一方、日本では、政策金利の正常化によって期待実質金利が上昇し、デフレ脱却によって期待インフレ率も上昇しています。さらに、日銀による国債買入れ縮小によって、長年抑え込まれていたタームプレミアムも市場で形成されやすくなっています。
こちらは、
「30年間低すぎた金利が、通常の経済・市場環境へ戻る過程で上昇している」
と整理できます。
この変化は、富裕層の資産運用にも大きな意味を持ちます。
第一に、債券そのものの投資対象としての魅力が大きく回復しています。
米国10年国債で4%台後半、日本国債でも10年3%近辺の利回りを得られるのであれば、投資家がリスク資産に求める期待リターンのハードルは当然高くなります。
第二に、株式や不動産、プライベートエクイティなどのバリュエーションにも影響します。
国債利回りが上昇すれば、将来キャッシュフローを現在価値へ割り引く際の割引率も上昇します。そのため、遠い将来の利益に大きな価値を置く成長株や、高い価格で取得された不動産・未公開企業などには逆風となる可能性があります。
第三に、オルタナティブ資産についても「絶対的なリターン」ではなく、「安全資産をどれだけ上回れるのか」という評価が一段と重要になります。
国債でほとんど収益を得られなかった時代には、流動性を犠牲にしてでも高いリターンを狙う合理性がありました。
しかし国債で3~5%程度の利回りを得られる環境では、プライベートエクイティ、プライベートクレジット、不動産などには、それを十分に上回るリスクプレミアムや流動性プレミアムが必要です。
一方、ヘッジファンドのように市場の方向性だけに依存せず、金利差や価格の歪み、ボラティリティなどを収益機会とする戦略にとっては、「金利のある世界」が投資機会を増やすケースもあります。
過去十数年間、投資家の間では「景気が悪化すれば中央銀行が利下げし、長期金利も再び低下する」という考え方が半ば常識となっていました。
しかし現在の長期金利は、政策金利だけで決まっているわけではありません。
期待実質金利、期待インフレ率、タームプレミアム。
この3つを左右する構造そのものが変化しています。
米国では、AIを中心とした巨額の設備投資と政府の大規模な資金調達が同時に進んでいます。
日本でも、デフレからの脱却と金融政策の正常化、日銀による国債買入れ縮小が同時進行しています。
一つの見方をすれば、世界は「余った資金の運用先を探す時代」から、政府と企業が投資家の資金を取り合う時代へ移行しつつあるのかもしれません。
もちろん、景気後退や金融危機が起これば、一時的に長期金利が大きく低下する局面は今後もあるでしょう。
それでも、「いずれ長期金利はゼロ近辺へ戻る」と無条件に考えることには注意が必要です。
日本の10年金利3%、米国の10年金利5%に近い水準は、一時的な債券市場の混乱ではなく、世界の資産価格を長く支えてきた「超低金利」という前提そのものが変化していることを示している可能性があります。
これからの資産運用では、金利低下を待つのではなく、「金利のある世界」を前提に、資産運用を検討することが重要になってくるでしょう。
日米の長期金利はともに大きく上昇していますが、その背景は必ずしも同じではありません。長期金利を考える際には、「名目長期金利 = 期待実質金利 + 期待インフレ率 + タームプレミアム」という3つの要素に分けて捉えることが重要です。
米国では、景気や設備投資の底堅さを背景に期待実質金利が高止まりしているほか、インフレ期待も2%を大きく下回る水準には戻っていません。さらに、巨額の財政赤字や国債供給の増加、将来の政策・財政運営への不確実性が、タームプレミアムを押し上げる要因となっています。とりわけ、AI関連の設備投資拡大が中立金利そのものを引き上げる可能性は、今後の長期金利を考えるうえで重要な論点です。
一方、日本では、デフレからの脱却と日銀の金融政策正常化によって、長年極めて低い水準にあった期待実質金利と期待インフレ率が上昇しています。加えて、日銀による国債買入れの縮小によって、これまで抑えられていた国債需給や金利変動リスクが市場価格に反映されやすくなり、タームプレミアムも正常化していると考えられます。
つまり、米国は「金利が下がりにくくなっている」のに対し、日本は「低すぎた金利が正常化している」という違いがあります。ただし両国に共通するのは、超低金利を前提とした資産価格形成が修正されつつあることです。
今後の資産運用では、「いずれ金利は元の低水準に戻る」と考えるのではなく、一定の金利が存在する世界を前提として、債券・株式・不動産・オルタナティブ資産の期待リターンを改めて比較する視点が、これまで以上に重要になってくるでしょう。
資産運用について何かお悩みですか?
そのお悩み、世界トップクラスのヘッジファンドなら解消できるかもしれません。
ヘッジファンドダイレクトは2,000万円からの海外トップクラスのヘッジファンドへの投資のアドバイスをしています。
ヘッジファンドに関するご質問、当社サービスの料金体系、既存の金融商品からの乗り換えのご相談など、少しでもご興味をお持ちであればお気軽にお問合せください。喜んで承らせていただきます。
安心できるヘッジファンド投資はヘッジファンドダイレクトへ

ヘッジファンドダイレクトは2,000万円からの海外トップクラスのヘッジファンドへの投資のアドバイスをしています。
ヘッジファンドに関するご質問、当社サービスの料金体系、既存の金融商品からの乗り換えのご相談など、少しでもご興味をお持ちであればお気軽にお問合せください。喜んで承らせていただきます。
安心できるヘッジファンド投資はヘッジファンドダイレクトへ
\ 日本の銀行、証券会社では取り扱いのない、実績のある海外ヘッジファンドをご紹介いたします /